Del simulador al activo fondeado: el viaje de 8 etapas (Build in Public #2)
Cómo diseñamos un funnel donde todo es gratis hasta que hay tracción. La filosofía detrás de 8 etapas desde la simulación hasta el activo fondeado.
Artículos sobre financiamiento alternativo, tokenización y mercados LATAM.

Cómo diseñamos un funnel donde todo es gratis hasta que hay tracción. La filosofía detrás de 8 etapas desde la simulación hasta el activo fondeado.

SII, SAT, SUNAT, DIAN, como la integración con autoridades tributarias reemplaza los estados financieros auto-reportados con datos de ingresos verificados por el gobierno.

Cómo funciona la blockchain Stellar para financiamiento de infraestructura. El fondo de $300M+ de Franklin Templeton, liquidación en 3-5 segundos, y por qué importa para tu activo.

El riesgo cambiario agrega 3-4% de costo oculto al financiamiento en moneda local. Los mercados dolarizados lo eliminan, pero traen sus propias dinámicas.

10 tipos de activo analizados por acceso bancario, previsibilidad de flujos y liquidez. Por qué no ser bancable no significa no ser financiable.

Tesis contraria: dos mercados ignorados donde las PYMEs pagan algunas de las tasas más altas de LATAM. Los datos del BCU lo prueban. DOB ahorra 5.5-8pp.

El mercado de crédito PYME de Brasil es masivo y está roto. BNDES llega al 2% de las PYMEs. El otro 98% paga 24%+. Análisis profundo de la mayor economía de LATAM.

Perú tiene la mayor brecha PYME-corporativa de la OECD con 20pp. Los datos de la SBS revelan una brecha crediticia de $40B+. Deep dive en el mercado para el que se construyo DOB.

Ejemplos prácticos comparando estructuras de repago para financiamiento de infraestructura. El tipo de post que los operadores guardan y comparten.

Una línea clara entre tokenización como infraestructura financiera y especulación crypto. Lo que Franklin Templeton, SWIFT y Stellar nos dicen sobre el futuro.

La historia de construir un motor de pricing para infraestructura en LATAM. Lo hicimos mal primero. Esto es lo que aprendimos de v1 a v4.

El cambio de evaluar prestatarios a evaluar activos. Cómo funciona el financiamiento basado en activos y por qué está más alineado con la realidad del operador.

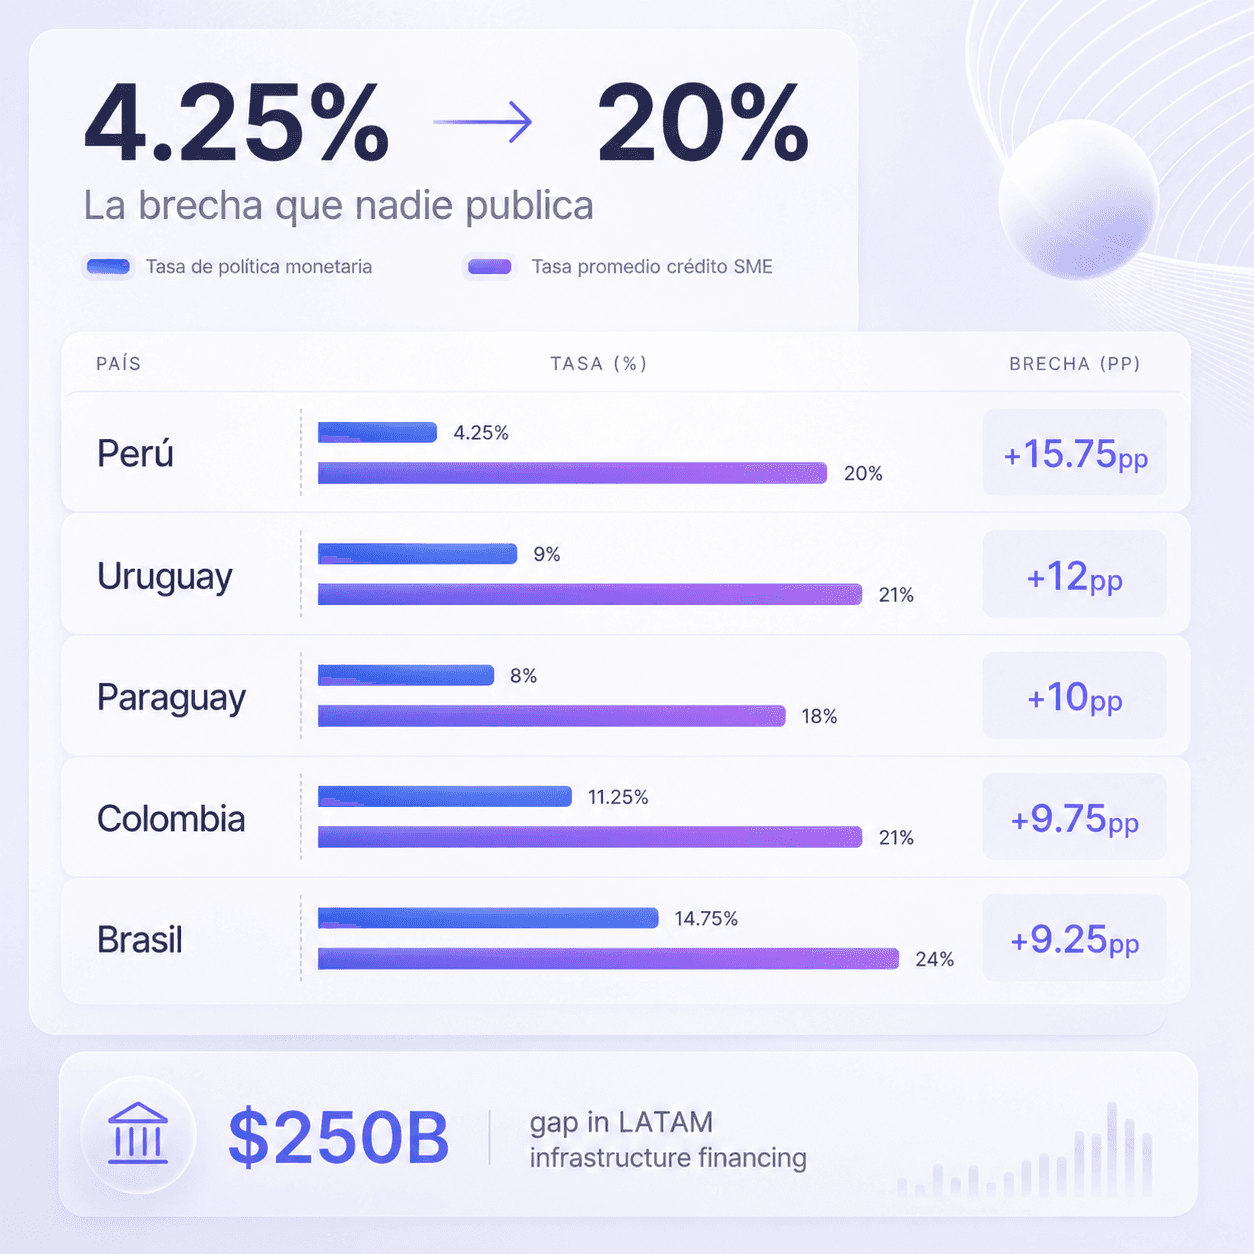
Datos de la OECD país por país sobre el spread de tasas PYME-corporativo. Perú tiene la mayor brecha de la OECD. Esta brecha es ineficiencia, no riesgo.

Cuando los bancos centrales bajan tasas, los titulares dicen que el crédito se abarata. Para las PYME, nada cambia. Aquí los datos.

Los bancos no rechazan operadores por maldad. El sistema está estructuralmente diseñado para excluirlos. Aquí las 8 barreras.

Mapeamos lo que las PYME realmente pagan por crédito en 10 países de LATAM. Los spreads vs. tasas corporativas son impactantes; y nadie los publica.

El financiamiento bancario tradicional en América Latina excluye a miles de operadores de activos reales. Descubre como las alternativas están cambiando el juego.